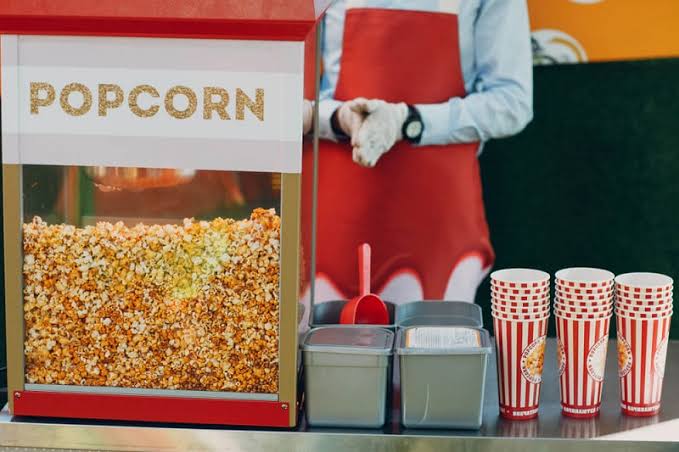
Попкорн регулярно называют одним из самых маржинальных продуктов в общепите — цифры вроде «маржа 80–90%» или «наценка 900%» кочуют из статьи в статью. Это правда, но лишь отчасти: реальная рентабельность попкорн-бизнеса зависит не столько от самого продукта (зерно, масло и соль действительно стоят копейки), сколько от того, где и как этот продукт продаётся. Ниже — конкретные цифры по разным моделям, из разных стран, и честный разбор того, что эти цифры на самом деле означают для владельца бизнеса.
Кинотеатры: модель «пленённого покупателя»
Кинотеатр — классический пример канала, где зритель физически не может пойти в другое место за более дешёвым попкорном, и маржа здесь самая высокая в отрасли.
В США сеть Cinemark в 2018 году показала выручку от концессий 1,1 млрд долларов при затратах 181 млн — маржа около 84%. Типичное среднее ведро попкорна продаётся примерно за 7,99 доллара при себестоимости аналогичного объёма продукта в магазине около 1,69 доллара — то есть почти в 4,7 раза дороже. У AMC за первые полгода 2023 года выручка от еды и напитков составила 817 млн долларов при затратах 153 млн — маржа 81%. Но здесь важная деталь: несмотря на эту маржу, у AMC за тот же период образовался операционный убыток в 23 млн долларов — аренда и прочие операционные расходы превысили 2 млрд долларов. Высокая маржа на концессии не равна прибыльности всего бизнеса — это первый и, пожалуй, главный урок из мирового опыта.
В России цифры ещё выразительнее. По оценке бывшего менеджера киносети, среднее ведро сладкого попкорна обходится кинотеатру в 10–20 рублей, а продаётся за 300–500 рублей — наценка обычно в диапазоне 2500–2800%, иногда доходит до 3500% (для сравнения, на колу наценка около 1500%). По данным «Коммерсанта», кинобар — попкорн, снеки, напитки — формирует около 35% выручки российских кинотеатров, и, в отличие от кассовых сборов (примерно половину которых кинотеатр отдаёт прокатчику), вся эта выручка остаётся у площадки целиком. Именно поэтому кинотеатры экономически устроены как заведения, которые в первую очередь продают снеки, а показ фильма — способ собрать в одном месте голодную аудиторию. При этом сам рынок цикличен: в 2019 году выручка кинобаров в России достигала 22,4 млрд рублей, в 2020-м рухнула почти на 60% из-за пандемии, и восстановление растянулось на годы.
Гурме-попкорн, киоски и стрит-фуд: рынок без «пленника»
Вне кинотеатра ситуация другая — покупателя ничто не удерживает, и маржа определяется скорее позиционированием, чем локацией. По оценке отраслевых обзоров, валовая маржа попкорн-бизнеса вне кино обычно держится в диапазоне 70–90%, а на отдельных гурме-позициях наценка может превышать 900–1000% — для сравнения, у сыра, например, маржа редко превышает 35%. Логика та же, что и с кинотеатром, только вместо географического «пленения» работает эмоциональное: гурме-упаковка и необычный вкус позволяют просить премиальную цену за продукт, себестоимость которого почти не выросла.
Здесь стоит сделать оговорку про модельные расчёты, которые часто встречаются в бизнес-планах киосков: например, один из финансовых калькуляторов для гурме-попкорн-киоска показывает валовую маржу 87%, но чистую — уже 41%, при стартовых вложениях порядка 357 тысяч долларов и окупаемости около 8 месяцев в оптимистичном сценарии. Сам источник прямо оговаривает: это плановые допущения, а не гарантированный результат. Но модель хорошо иллюстрирует общий принцип — валовая маржа в 80–90% ничего не говорит о реальной прибыли, пока из неё не вычтены аренда, зарплата и амортизация оборудования. Это тот же урок, что и с AMC, только на уровне отдельной точки, а не сети.
Мировой рынок в цифрах
Общий объём мирового рынка попкорна оценивается в 7,0 млрд долларов в 2025 году, с прогнозом роста до 7,5 млрд в 2026-м и 13,6 млрд к 2033-му — среднегодовой темп роста около 8,9%. На Северную Америку приходится почти половина рынка (47,9%), а самый быстрый рост ожидается в Азиатско-Тихоокеанском регионе. Готовый к употреблению попкорн занимает 68,1% рынка, а розничные продажи конечному потребителю (B2C) — 61,4%. То есть рынок растёт в первую очередь за счёт готового продукта на полке, а не за счёт зрелищных форматов вроде кино и ярмарок — это структурный сдвиг, который стоит учитывать при планировании ассортимента.
Российский рынок: сырьё, кино и растущая розница
По имеющимся оценкам, российское потребление зерна попкорна составляет 17–24 тысячи тонн в год. Основной спрос формируют не кинотеатры, а производители попкорна для СВЧ — часто под собственными торговыми марками розничных сетей; доля кино в общем потреблении зерна — всего 10–20%, и она нестабильна, потому что напрямую зависит от кассовых сборов конкретных фильмов. Отдельно растёт сегмент фасованного сырого зерна для домашнего приготовления — этому способствуют отказ от пальмового масла в промышленном продукте, желание покупателей контролировать состав и вкус, а также появление бытовых попкорн-машин.
При этом не стоит считать рост категории попкорна автоматическим и гарантированным. Российский рынок снековой продукции в целом вырос в 2022 году на 4,1% (до примерно 740 тысяч тонн) с прогнозом среднегодового роста около 3%, но динамика внутри категорий сильно различалась: производство орехов готовых к употреблению выросло на 16,4%, а вот попкорн и зерновые снеки в том же году, по данным статистики, просели более чем на 26%. Это хорошее напоминание: общий рост снекового рынка не гарантирует роста конкретно попкорна — категория может терять долю в пользу соседей по полке.
Из чего на самом деле складывается рентабельность
Если свести все цифры воедино, закономерность видна ясно: себестоимость сырья — зерна, масла, соли — почти никогда не является узким местом экономики попкорна, она измеряется единицами рублей на порцию что в России, что в США. Разницу в разы делает канал продажи:
- Пленённая аудитория (кинотеатр, ярмарка, фестиваль, стадион) допускает наценку в сотни и тысячи процентов — покупателю физически некуда пойти за альтернативой, и решение о покупке принимается импульсивно, под влиянием запаха и вида готовящегося продукта.
- Конкурентная розница (полка магазина, фасованное зерно, доставка) работает по рыночной цене, и маржа здесь на порядок скромнее — конкурент всегда в шаге в сторону.
- Приготовление на виду у покупателя — не просто красивая деталь, а измеримый фактор конверсии в обеих моделях: он превращает процесс готовки в бесплатную рекламу и подталкивает к незапланированной покупке.
- Валовая маржа — не то же самое, что прибыль. И у AMC, и в модельных расчётах киосков высокая маржа на бумаге (80–90%) соседствует с гораздо более скромной или вовсе отрицательной итоговой рентабельностью, если аренда, персонал и амортизация оборудования оказываются высокими относительно оборота точки.
Что из этого следует на практике
Для тех, кто выстраивает бизнес вокруг попкорна — будь то фасовка зерна, продажа оборудования или собственная точка, — из мирового и российского опыта можно вынести несколько рабочих выводов. Ставку стоит делать не на сам продукт, а на канал: одно и то же зерно даёт совершенно разную рентабельность в зависимости от того, продаётся ли оно оптом, фасуется для розницы или готовится на месте перед покупателем с пленённой аудиторией. Готовка на виду и небольшая линейка вкусов — дешёвый способ поднять и конверсию, и цену без серьёзных вложений в оборудование. Любые заявления о «марже 80–90%» стоит сразу пересчитывать в чистую прибыль с учётом аренды, зарплаты и амортизации — это тот показатель, который на самом деле определяет, выживет ли точка. И наконец, не стоит закладывать в план автоматический рост именно попкорна вместе с ростом снекового рынка в целом: как показал 2022 год в России, категория может проседать даже на фоне общего роста снеков — отсюда практический смысл держать в ассортименте соседние «зрелищные» позиции (сахарная вата, орехи, чуррос, карамельные яблоки и другие форматы уличной еды), которые снижают зависимость точки от колебаний спроса на один конкретный продукт.